



세제 지원
- Home
- 국내복귀기업지원
- 국내복귀 인센티브
- 세제 지원
지원 조건
| 국내복귀기업 | 기업규모 (중소 · 중견 · 대) |
복귀지역 | 추가조건 |
|---|---|---|---|
| 선정확인서 불필요 | 제한없음 | 수도권 과밀억제 권역 외 |
|
지원 내용
법인세
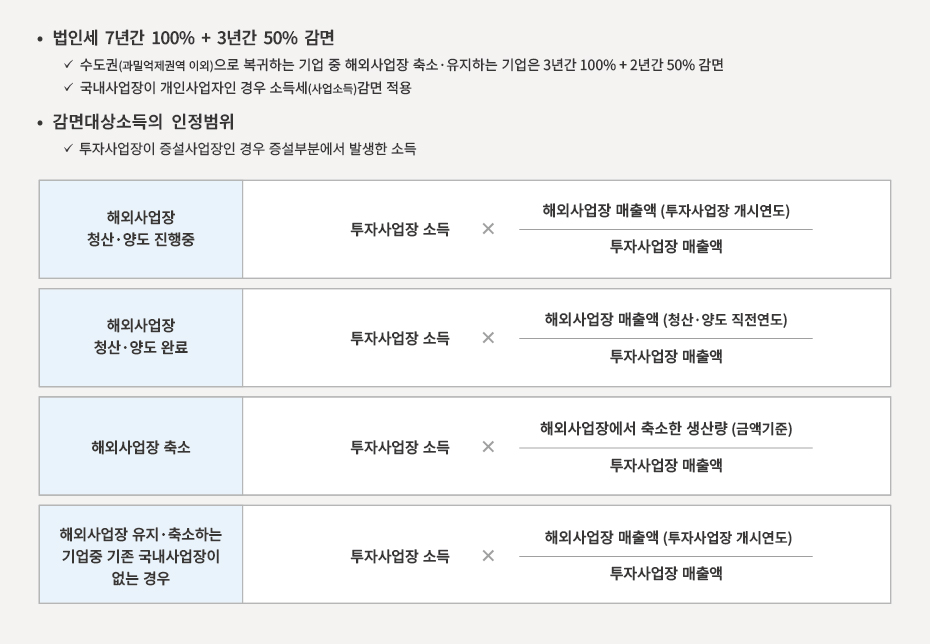
- 해외사업장을 청산ㆍ양도 진행중인 기업(증설부분 소득 X (해외사업장 매출액(증설사업장 개시연도)/증설부분 매출액)
- 해외사업장을 청산ㆍ양도 완료한 기업(증설부분 소득 X (해외사업장 매출액(청산ㆍ양도 직전 연도/증설부분 매출액)
- 해외사업장을 축소 완료ㆍ예정인 기업(증설부분 소득 X (해외사업장에서 축소한 생산량(금액기준)/증설부분 매출액)
관세
신규 또는 중고 자본재 수입 시 발생하는 관세에 대해 감면
| 해외사업장 | 국내사업장 | 관세감면율 |
|---|---|---|
| 청산 · 양도 | 신설 또는 증설 | 100% |
| 축소 · 유지 | 50% |
지방세
- 사업용 부동산에 대한 취득세의 50%(조례로 50%의 범위 내에서 추가 경감 가능)
- 해당 용도로 직접 사용하는 부동산에 대한 재산세의 75%(납세의무 최초 성립일로부터 5년간)
- 지방세 감면은 2024년 이후 선정된 기업에 적용
신청기한 및 방법
| 법인세 | 관세 | |
|---|---|---|
| 신청기한 | 최초 소득 발생후 감면 기간*동안 매년 법인세 신고시 신청 ① 복귀일로부터 5년 이내 소득이 발생하는 경우 : 소득 발생 시점부터 감면기간 계산 ② 복귀일로부터 5년이 되는 시점까지 소득 발생이 없는 경우 : 5년이 되는 시점부터 감면기간 계산 |
신규 또는 중고 자본재(기계 설비 등) 수입 시 선정일로부터 5년 이내 수입신고한 자본재만 가능 |
| 사후관리 기한 |
- | 수입신고 수리일로부터 3년 이내 처분, 양도, 대여시 관세 징수 |
| 신청방법 |
*필요 서류 |
(산업통상부 → 국내복귀기업) ② 자본재등 도입 물품 명세 확인신청서 작성 및 제출 (국내복귀기업 → KOTRA → 산업통상부) * Invoice, Packing list 첨부 ③ 자본재등 도입 물품 명세 검토확인서 발급 (산업통상부 → 국내복귀 기업) ④ 관세 감면 신청서 작성 및 제출 (국내복귀기업 → 관할 세관) |
문의처
- 국세청 126 / 홈페이지 참조:www.nts.go.kr
- KOTRA 국내복귀기업지원센터 02-3460-7361~4